En France, les gains d’un joueur de poker occasionnel ne sont en principe ni imposés ni à déclarer. Un gros tournoi gagné ou un retrait élevé ne change pas, à lui seul, cette règle. Ce qui compte, c’est la nature de votre pratique : un loisir, ou une source habituelle de revenus.
Le principe : le jeu récréatif échappe à l’impôt sur le revenu
Un joueur récréatif qui gagne de temps en temps n’a pas à déclarer ses gains de poker au titre de l’impôt sur le revenu. Il n’existe pas de seuil de gains ou de retrait au-delà duquel l’imposition deviendrait automatique. Ni un montant annuel, ni un virement ponctuel important ne suffisent à requalifier votre situation.
Les prélèvements appliqués aux opérateurs de poker en ligne ne sont pas non plus un impôt sur le revenu prélevé sur votre retrait. Retrouver la somme intégrale sur votre compte bancaire ne signifie donc pas qu’elle a été « blanchie » fiscalement. Le dispositif ne vous taxe simplement pas en tant que joueur occasionnel. Ce principe vaut tant que votre pratique reste un loisir, et il ne dépend pas du montant d’un retrait isolé.
Les trois critères qui font basculer en activité imposable
Des conditions cumulatives, appréciées au cas par cas
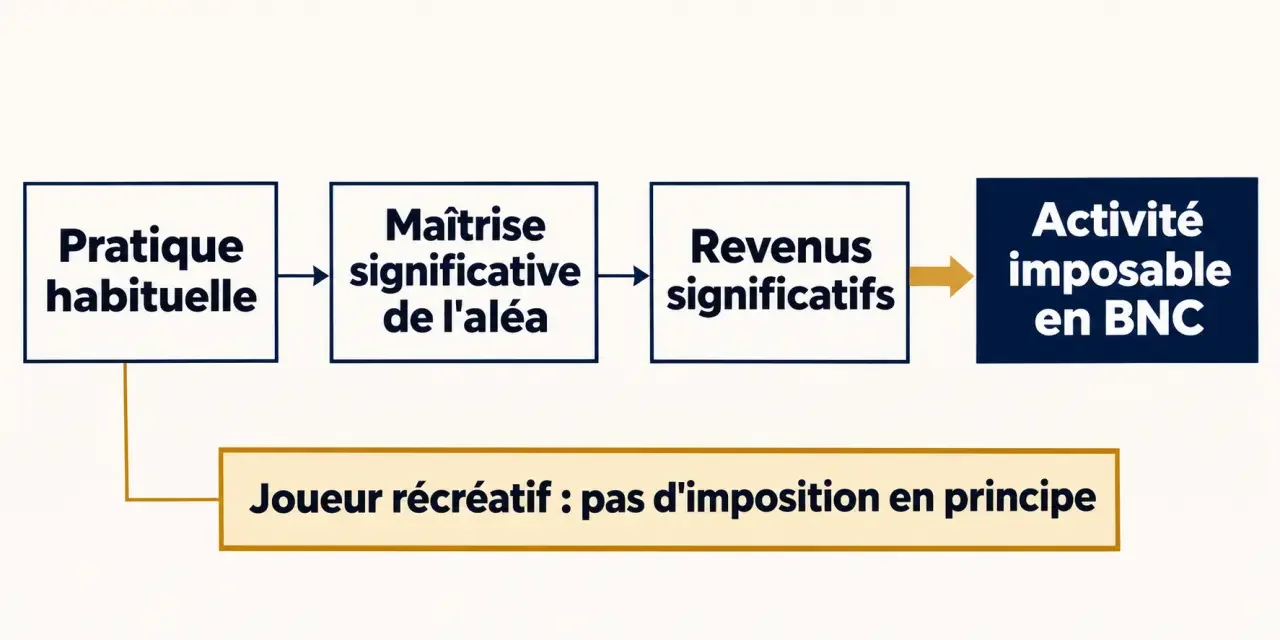
L’administration fiscale s’appuie sur la décision du Conseil d’État du 21 juin 2018 (n° 412124). Elle examine trois éléments qui doivent se cumuler : une pratique habituelle, une maîtrise significative de l’aléa grâce à votre savoir-faire, et des revenus significatifs tirés du jeu. Si ces conditions sont réunies, les gains relèvent des bénéfices non commerciaux (BNC), conformément à l’article 92 du Code général des impôts.
Le cumul est décisif. Jouer souvent ne suffit pas, gagner une fois gros non plus. C’est l’association d’une pratique régulière, d’une compétence qui pèse sur les résultats et de profits conséquents qui fait basculer la qualification.
Joueur amateur ou activité imposable : lecture comparée
| Élément | Joueur récréatif | Activité imposable |
|---|---|---|
| Fréquence | Occasionnelle | Pratique habituelle |
| Rôle de la compétence | Limité, le jeu reste un loisir | Maîtrise significative de l’aléa |
| Revenus | Gains ponctuels | Revenus significatifs et réguliers |
| Fiscalité | Pas d’imposition en principe | BNC |
Aucun de ces critères n’est chiffré. Un joueur très actif mais perdant sur la durée ne se trouve pas dans la même situation qu’un joueur dont les profits sont la principale source de ressources. Chaque dossier s’apprécie dans son ensemble.
Déclarer ses revenus de poker en BNC
Formulaires et régimes
Si votre activité est qualifiée d’imposable, le résultat se déclare en BNC. Les formulaires concernés sont la déclaration de revenus 2042 et sa déclaration complémentaire 2042-C-PRO, ainsi que la 2035 si vous relevez de la déclaration contrôlée.
Deux régimes existent. Le micro-BNC applique un abattement forfaitaire. La déclaration contrôlée calcule le résultat à partir des recettes et dépenses réelles. Le guichet des entreprises permet de formaliser le début d’activité.
Ce qu’il faut conserver
Même en tant qu’amateur, un suivi rigoureux vous protège. Gardez l’historique des dépôts et retraits, les buy-ins, les résultats par session ou tournoi, le rake payé, ainsi que l’historique des mains. Ces éléments forment un dossier de preuve : en cas de questions, ils montrent si votre pratique ressemble à un loisir ou à une exploitation régulière.
Ce qui compte, c’est la lecture de ces flux sur la durée, plus que le montant d’un seul retrait. La durée de conservation exacte n’est pas précisée dans les sources consultées ; un professionnel pourra vous la confirmer.
Poker en ligne, tournois à l’étranger et revenus annexes
Pour un tournoi disputé hors de France, les règles locales et les conventions fiscales entre États peuvent s’appliquer, selon le pays et votre résidence fiscale. Une convention fiscale répartit les droits d’imposition entre les États concernés. Les situations varient trop pour généraliser : renseignez-vous avant de partir.
Distinguez aussi les gains de jeu des revenus connexes. Le coaching ou la création de contenu sont des revenus distincts, avec leur propre traitement. La TVA ne s’applique pas aux gains de poker dans la majorité des cas, mais ces prestations peuvent relever d’un régime différent. Pour une activité reconnue comme professionnelle, la question des cotisations sociales et de l’affiliation à l’URSSAF se pose également.
Risques en cas de non-déclaration
Si l’administration estime que votre activité était imposable et que vous ne l’avez pas déclarée, elle peut procéder à un redressement assorti d’intérêts de retard. Les majorations peuvent atteindre 40 % en cas de manquement délibéré, et 80 % en cas de manœuvres frauduleuses. Une activité non déclarée peut aussi être qualifiée d’activité occulte, ce qui aggrave la situation.
Rien de tout cela n’est automatique pour un joueur occasionnel, et un retrait important ne déclenche pas à lui seul un contrôle. En cas de doute sur votre profil, interrogez votre centre des impôts, un expert-comptable ou un avocat fiscaliste, avec vos historiques en main : l’avis sera bien plus précis.