L’expression « avantage de la maison » désigne deux choses très différentes. Au casino, c’est l’avantage mathématique de l’exploitant. Ici, il s’agit des atouts de vivre en maison individuelle, comparés à l’appartement ou à la location. Ces atouts sont réels, mais ils s’accompagnent de contreparties qu’il vaut mieux chiffrer avant de signer.
Maison individuelle : de quoi parle-t-on exactement ?
Au sens du Code de la construction et de l’habitation, une maison individuelle est un immeuble d’habitation ou à usage mixte comportant au plus deux logements destinés au même maître d’ouvrage. Dans l’usage courant, on distingue la maison détachée, entourée de son terrain, de la maison mitoyenne, qui partage un ou plusieurs murs avec sa voisine.
La distinction compte : une maison mitoyenne offre moins de séparation physique avec le voisinage, donc moins de calme garanti. En France, les maisons représentent 56 % des logements, et 58 % des ménages sont propriétaires de leur résidence principale.
Les vrais avantages d’une maison au quotidien
De l’espace, à l’intérieur comme dehors
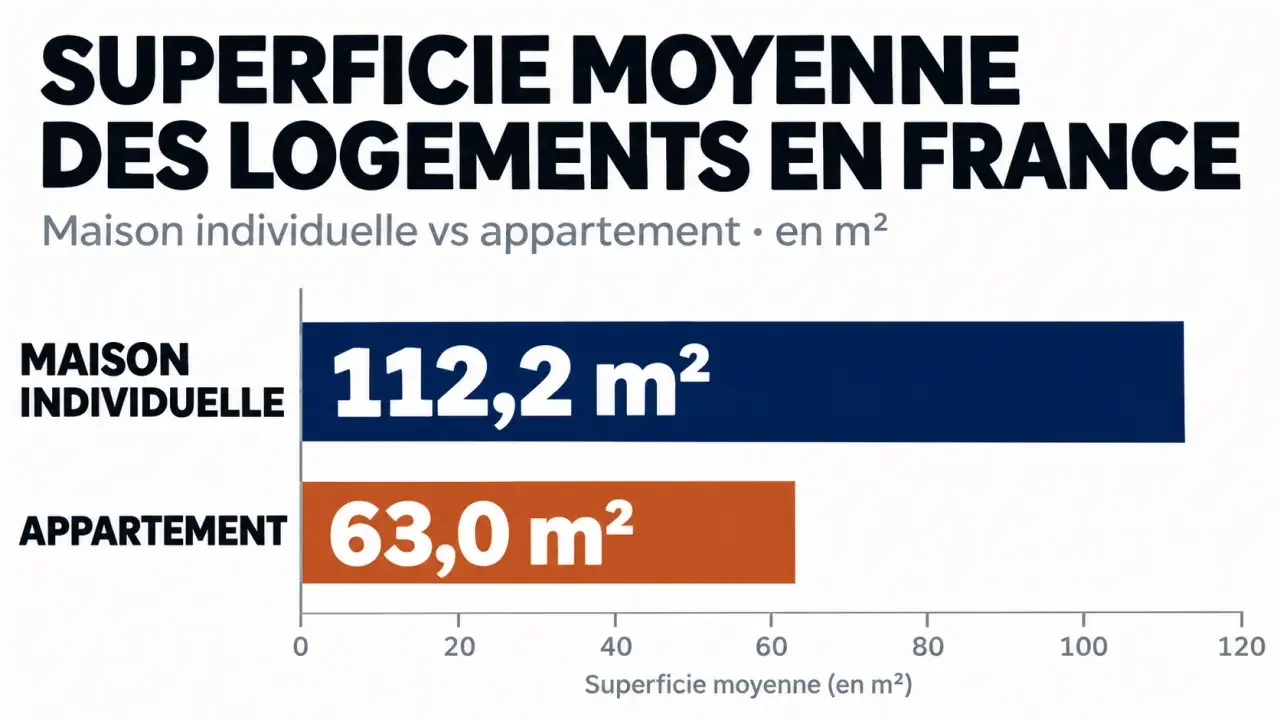
Une maison compte en moyenne 4 ou 5 pièces, contre 2 ou 3 pour un appartement. Sa superficie moyenne atteint 112,2 m², contre 63,0 m² pour un appartement. L’écart s’est creusé : en 1988, les maisons mesuraient en moyenne 100 m² et les appartements 66 m². Cette marge permet de dédier une pièce à un bureau, une salle de jeux, une chambre d’amis ou un atelier. Selon le bien, un jardin ou une terrasse ajoute un lieu pour recevoir, jardiner, laisser jouer les enfants ou sortir un chien.
Plus d’indépendance, sans promesse de silence total
Sans copropriété, aucune assemblée générale ne vote vos travaux privatifs. Vous pouvez aussi écouter de la musique ou recevoir avec moins de gêne pour les voisins immédiats. Cette liberté reste toutefois encadrée par le PLU. Selon la nature du projet (extension, véranda, piscine, modification de façade), une déclaration préalable ou un permis de construire peut être exigé. Une maison détachée réduit certaines nuisances, mais ne garantit pas leur absence : un voisin bruyant se fait parfois entendre même à quelques mètres.
Un logement qui peut suivre le parcours de vie
Un plain-pied ou un logement aménagé permet d’anticiper une baisse de mobilité. Mieux vaut y penser avant l’achat que le jour où le besoin se présente, car adapter un étage ou un escalier après coup coûte plus cher et reste parfois impossible.
Maison ou appartement : le comparatif honnête
| Critère | Maison individuelle | Appartement |
|---|---|---|
| Surface | Plus grande en moyenne | Plus compacte |
| Extérieur | Souvent privatif, selon le bien | Balcon ou terrasse, parfois aucun |
| Travaux | Décision individuelle, sous réserve du PLU | Accord de copropriété pour les parties communes |
| Entretien | Entièrement à la charge du propriétaire | Partagé via les charges communes |
| Déplacements | Souvent plus longs en zone périurbaine ou rurale | Services et transports généralement plus proches |
Ce tableau décrit des tendances, pas des règles. Un appartement en rez-de-jardin ou une maison en centre-ville bouleversent la lecture.
Coûts et responsabilités : ce que l’absence de copropriété ne supprime pas
Pas de charges de copropriété ne veut pas dire pas de dépenses. Toiture, chauffage, façade, assainissement et jardin reposent directement sur vous. S’y ajoutent la taxe foncière, l’assurance et, le cas échéant, le crédit immobilier. Comparez plutôt un coût global annuel : mensualités ou loyer, taxes, assurance, énergie, entretien provisionné et trajets. Une maison plus éloignée du travail peut ainsi perdre en trajets ce qu’elle gagne en surface.
L’argument patrimonial se défend, à condition de rester prudent. Les mensualités d’un crédit servent à acquérir un bien, contrairement à un loyer. Pourtant, le résultat dépend du prix d’achat, du coût du financement, de la durée de détention et de l’évolution du marché. Avant de parler d’investissement rentable, simulez un scénario prudent : revente après quelques années, travaux imprévus et frais d’achat inclus.
Côté financement, des dispositifs existent (PAL, PEL, CEL, PAS), mais leurs plafonds, taux et conditions évoluent. Vérifiez-les à la date de votre projet auprès d’organismes officiels comme l’ANIL ou Service-Public.fr.
À qui la maison convient-elle, et comment trancher ?
Elle séduit les familles, les propriétaires d’animaux, les adeptes du bricolage ou du jardinage et ceux qui passent beaucoup de temps chez eux, télétravail compris. L’appartement reste préférable si votre budget est serré, si vous avez peu de temps pour l’entretien ou si vous dépendez des transports collectifs.
Pour décider, posez cinq questions :
- Quel budget total, entretien et trajets compris, puis-je tenir ?
- Combien d’heures par mois suis-je prêt à consacrer à la maison et au jardin ?
- Quels trajets quotidiens faudra-t-il assumer, en voiture ou non ?
- Mes besoins d’espace vont-ils évoluer (enfants, télétravail, vieillissement) ?
- Les travaux que j’envisage sont-ils compatibles avec le PLU local ?
Si vous répondez sans hésiter à ces cinq questions, le choix devient presque mécanique. Si l’une d’elles reste floue, chiffrez-la avant de visiter.
Et au casino ? L’autre sens de l’expression
Dans les jeux d’argent, l’avantage de la maison est l’espérance statistique de l’exploitant sur le long terme. Il se situe sous 1 % au blackjack avec stratégie de base, autour de 10 % aux machines à sous, et peut atteindre 25 % sur certains paris latéraux. Un avantage de 10 % correspond à un rendement pour le joueur (RTP) de 90 %. Ce sont des moyennes à long terme, pas le résultat garanti d’une session.