Une bankroll, c’est le capital que vous réservez aux paris hippiques, rien d’autre. Elle ne sert ni à payer le loyer ni à boucler le mois : c’est une somme que vous acceptez de perdre. Bien gérée, elle ne crée aucun gain, mais elle fait durer le budget et évite que quelques courses ratées ne vous mettent hors jeu.
Définir sa bankroll : un capital séparé de votre budget courant
Le premier réflexe consiste à isoler la somme. Elle doit être distincte des dépenses essentielles, fixée à l’avance et assumée comme un budget de loisir. Si vous hésitez à la perdre, elle est trop élevée.
Bankroll, mise, rendement : ne pas tout confondre
La bankroll est le capital de départ. La mise est la part engagée sur un pari. Le rendement mesure, en pourcentage, ce que vous récupérez par rapport à ce que vous avez misé sur un ensemble de paris. Un rendement de 95 % signifie que, pour 100 € joués, vous en récupérez 95 : vous êtes en perte, même si certains paris ont gagné.
Une somme qui se fixe aussi par le coût du jeu
Le coût attendu se calcule en multipliant le volume misé par la part gardée par l’opérateur. Sur un marché à 92 % de taux de retour au joueur (TRJ), 8 % restent à l’opérateur : 10 € misés chaque semaine représentent un coût attendu d’environ 3,47 € par mois. Ce calcul aide à décider d’un budget réaliste avant même de parier.
Calculer sa mise : la proportion compte plus que le montant
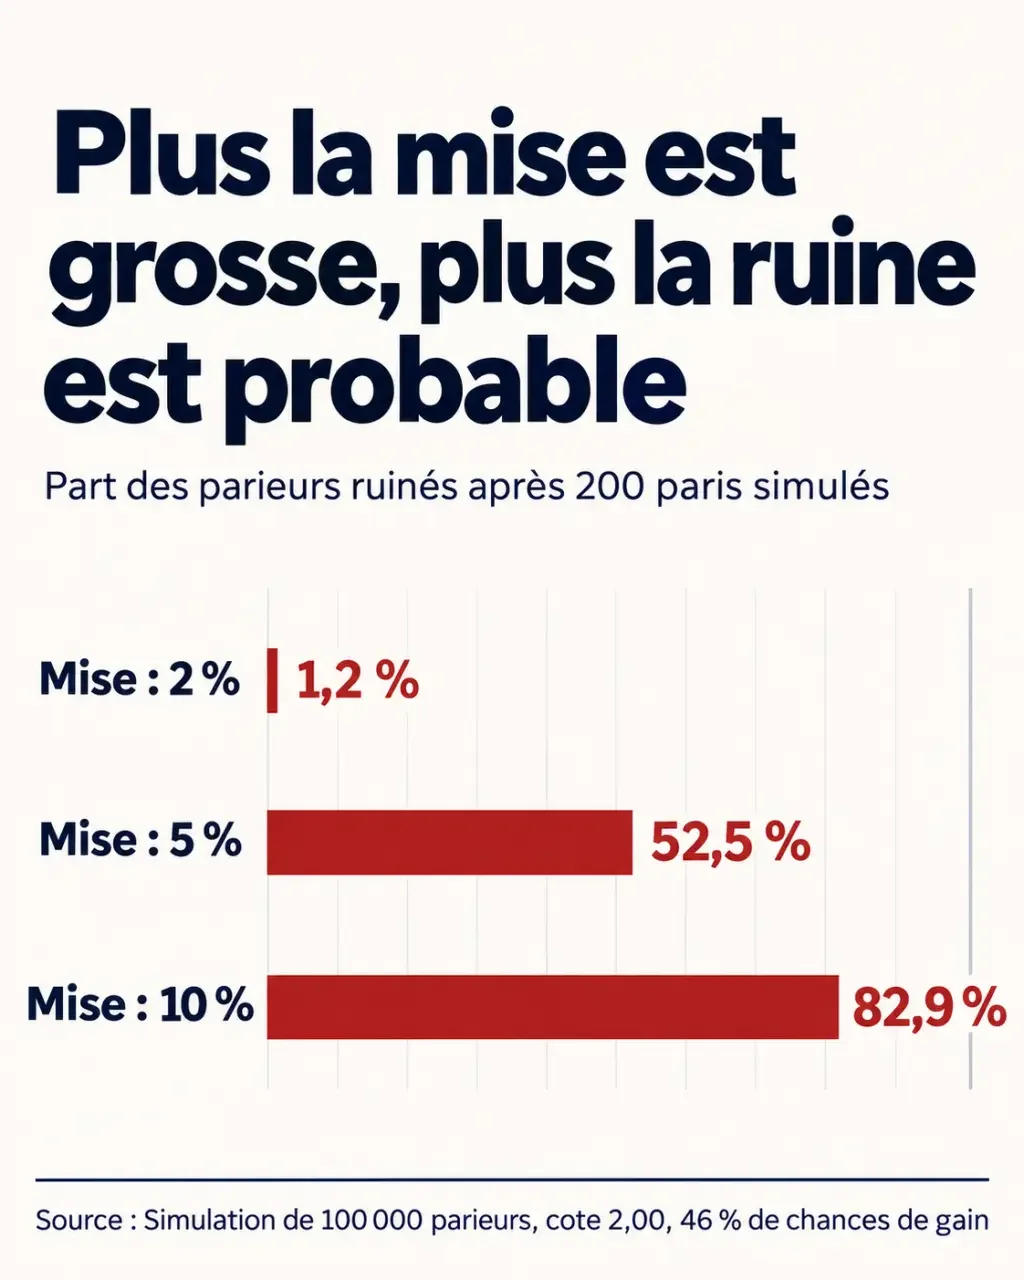
Une règle simple consiste à ne miser que 1 à 2 % de sa bankroll par pari. Avec 100 €, cinq paris par semaine à 2 € représentent ainsi 10 € misés. Une simulation menée sur 100 000 parieurs virtuels, partant chacun de 100 €, avec des paris à cote 2,00 et 46 % de chances de gain, montre l’écart que cela produit sur 200 paris.
| Mise par pari | Part de la bankroll | Parieurs ruinés |
|---|---|---|
| 2 € | 2 % | 1,2 % |
| 5 € | 5 % | 52,5 % |
| 10 € | 10 % | 82,9 % |
La taille de la mise modifie l’exposition au risque, pas la qualité d’un pronostic. À 2 €, 36,2 % des parieurs simulés passent tout de même sous 50 € au moins une fois. Seuls 23,7 % sont en bénéfice après 50 paris, 11,4 % après 200 et 0,5 % après 1 000. La prudence prolonge le jeu, elle ne le rend pas rentable.
Anticiper les séries perdantes et ne pas chercher à se refaire
Une série de huit pertes consécutives paraît rare, mais sur 100 paris à cote 2,00, sa probabilité d’apparaître au moins une fois atteint 27,5 %, et 83,9 % à cote 3,00. Son effet dépend de votre mise : huit pertes retirent 16 % de la bankroll à 2 % par pari, 40 % à 5 % et 80 % à 10 %.
Le réflexe de poursuite des pertes
Après une mauvaise série, la tentation est de doubler la mise pour revenir à l’équilibre. C’est précisément ce qui accélère l’épuisement du capital. Fixez à l’avance un seuil de perte par semaine ou par session, et respectez-le même si la course suivante vous semble « évidente ».
Verrouiller ses limites
Les limites de dépôt et de mises, calculées sur 7 jours chez un opérateur agréé, servent de garde-fou. Une hausse de limite n’est appliquée qu’après un délai d’au moins 48 heures : mieux vaut ne pas la demander à chaud, juste après des pertes.
Suivre ses résultats comme on tiendrait une comptabilité
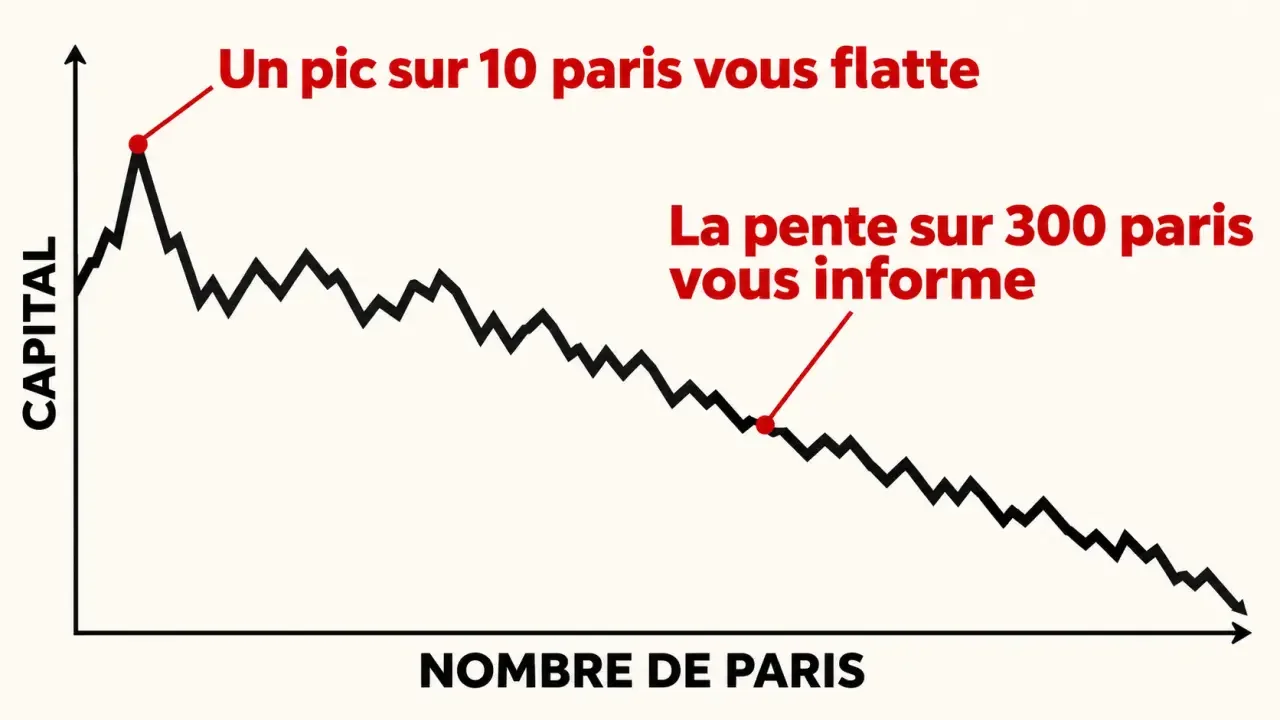
Représentez votre historique de paris sous forme de courbe : le nombre de paris joués en abscisse, votre capital en ordonnée. La pente de cette courbe en dit plus que n’importe quel gain isolé. Quelques courses ne signifient rien, car les résultats varient fortement d’un pari à l’autre. Une pente qui se creuse lentement sur 300 paris vous informe, là où un pic sur dix paris vous flatte seulement. Cette courbe vous évite aussi de juger une méthode sur un coup de chance.
Ce qu’un journal de paris doit contenir
Notez pour chaque pari la date, la course, le type de pari (simple gagnant, simple placé), la mise, le retour et le résultat net, puis calculez le rendement cumulé. Enregistrez aussi les remboursements et annulations, sinon votre rendement sera faussé. Réévaluez le montant de la mise à intervalles fixes, par exemple chaque mois, en fonction du capital réel et non de vos impressions.
Jeu simple, méthodes et outils : à quoi s’attendre
Le jeu simple, gagnant ou placé, reste le terrain le plus lisible pour appliquer une gestion de mises : un pari, un résultat, un rendement facile à mesurer. Son taux de retour aux joueurs est de 84 à 85 %, et sa part dans les enjeux est passée de 33,60 % en 2013 à 41,40 % en 2022. Les combinés, eux, multiplient les prélèvements : trois sélections à 92 % donnent un TRJ de 77,9 %, soit 22,1 % gardés par l’opérateur.
Les outils de suivi : utiles, pas magiques
Des outils spécialisés existent pour automatiser les calculs et le suivi. Écarts Booster+® permet, selon son éditeur, de suivre jusqu’à 50 écarts simultanément et de personnaliser les mises, tandis que Turf Data Driven® propose des statistiques et des graphiques d’analyse des sélections. Leurs éditeurs annoncent par exemple des rendements de 80 % à 120,85 % sur 1750 courses, et de 95,70 % à 122 % sur 2480 courses. Ce sont des résultats revendiqués sur des tests précis, dont la méthode complète n’est pas détaillée, et non une promesse de gain. Un outil facilite le suivi, mais il ne remplace ni la discipline ni un budget borné.
Retenez l’essentiel : une somme dédiée, une mise de 1 à 2 %, des limites posées à l’avance et un historique tenu avec rigueur. Aucune gestion de bankroll ne garantit de gagner, mais elle vous donne le contrôle sur ce que vous acceptez de perdre.